Податкове резидентство українців за кордоном: що має значення
Визначення податкового резидентства українців, які тривалий час перебувають за кордоном, залежить від сукупності особистих та економічних зв’язків із кожною державою. Від установленого статусу залежать порядок декларування доходів, сплата податків та виконання обов’язків щодо КІК.
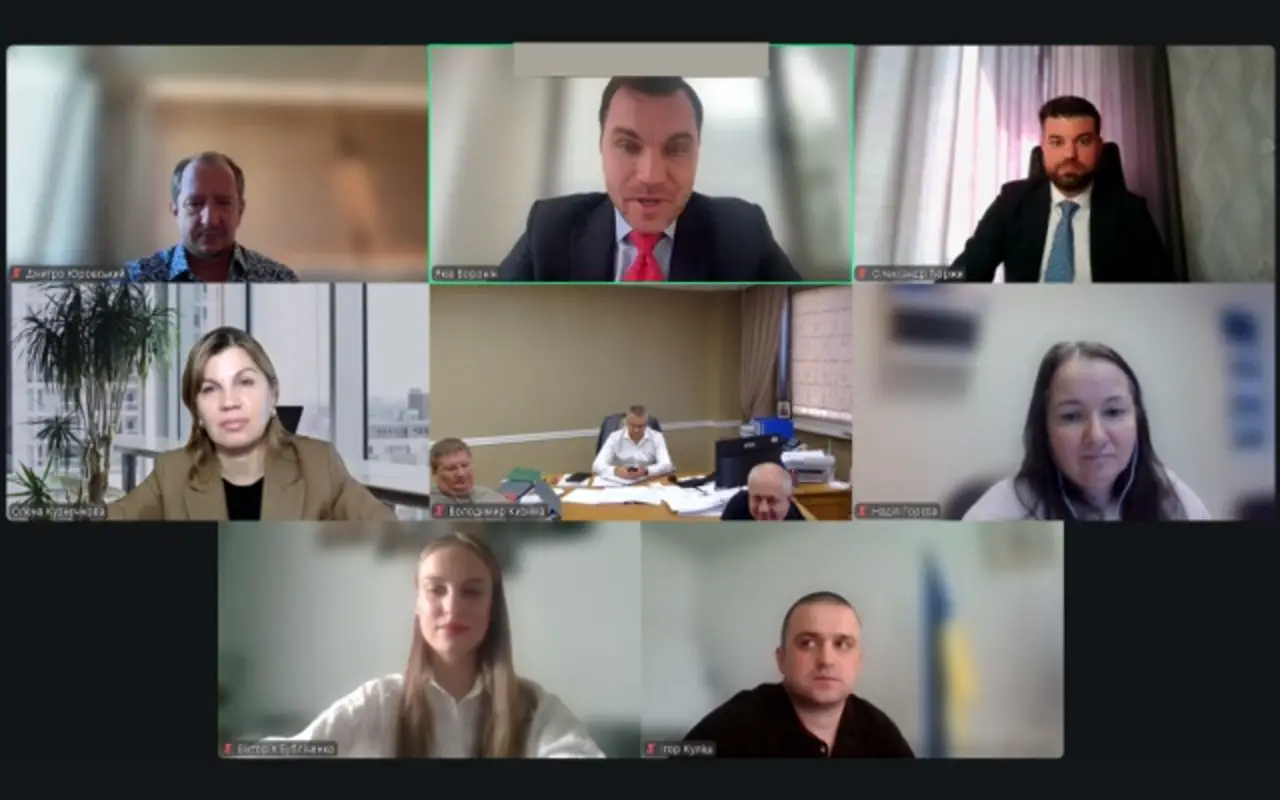
Про це йшлося 15 вересня під час вебінару «Податкове резидентство громадян України в умовах війни: критерії визначення, подвійне резидентство, податкові наслідки та КІК-звітування», організованого Комітетом НААУ з питань митного та податкового права.
Відкриваючи захід, голова Комітету Яків Воронін звернув увагу на правову невизначеність, із якою стикаються українці, котрі живуть і працюють за кордоном. Одним із можливих механізмів підтвердження статусу він назвав відмову у видачі довідки про податкове резидентство України: на його думку, такий документ може засвідчувати, що особа не відповідає критеріям резидентства, та породжувати відповідні правові наслідки.
Водночас практика територіальних органів ДПС відрізняється. За словами адвоката, одні органи відмовляють у видачі довідки, якщо особа не відповідає критеріям резидентства, тоді як інші вважають наявність квартири або будинку в Україні визначальною ознакою українського резидентства. Тому позиція податкових органів щодо застосування однакових норм потребує узгодження.
Окремою проблемою він назвав виконання обов’язків щодо КІК після зміни резидентства. Особа, яка стала податковим резидентом іншої держави, перестає бути контролером КІК за українськими правилами, однак спеціального механізму повідомлення про це законодавство не передбачає. На практиці деякі платники чи їхні представники подають заяви або повідомлення про втрату резидентства, тому це питання потребує окремого врегулювання.
Член Ради Комітету Вікторія Бубліченко пояснила, що спочатку статус визначається за національним законодавством кожної держави. Якщо обидві держави визнають людину своїм резидентом, застосовується міжнародний договір, за яким послідовно оцінюють постійне житло, центр життєвих інтересів, звичайне місце проживання та громадянство.
Наявність квартири або будинку не завжди означає, що особа має постійне житло: важливо, чи може вона постійно ним користуватися. Центр життєвих інтересів визначають за сукупністю обставин, зокрема місцем проживання сім’ї, підприємницькою діяльністю, нерухомістю, рахунками та місцем ведення бізнесу. За конвенційним підходом жодна ознака окремо не є вирішальною.
Критерій 183 днів в українському законодавстві ґрунтується на фактичній кількості днів перебування в Україні. Натомість за міжнародним договором оцінюють регулярність перебування та те, чи стало воно частиною усталеного способу життя особи.
Адвокатка, експертка з міжнародного оподаткування Олена Кузнєчікова порадила формувати пакет доказів центру життєвих інтересів. Це можуть бути відомості про перетин кордону, документи щодо житла, банківські виписки, дані про навчання дітей, роботу, бізнес та управління активами.
Більшу доказову вагу мають відомості від державних органів, банків та третіх осіб. Власні заяви й пояснення мають меншу вагу, якщо не підтверджуються зовнішніми документами.
Для зарахування в Україні податку, сплаченого за кордоном, потрібен документ компетентного іноземного органу із зазначенням доходу і суми податку. Представник ДПС В’ячеслав Доценко назвав типовими помилками подання довідки роботодавця замість документа компетентного органу, відсутність даних про сплачений податок, перекладу або належного оформлення документа.
Модератор вебінару, член Ради Комітету Олександр Гюржи звернув увагу на судову практику щодо індивідуальних податкових консультацій. Він навів справу, пов’язану з Німеччиною, у якій суд підтримав позицію податкового органу, а також справи щодо резидентства Кіпру та Естонії, де суди підтримали платників і скасували консультації ДПС. В останніх справах суди виходили з того, що податковий орган повинен оцінювати резидентство, оскільки воно безпосередньо пов’язане з оподаткуванням.
За словами О. Гюржи, звернення за індивідуальною податковою консультацією часто містять лише пояснення про виїзд за кордон без документів, які підтверджують фактичні обставини. Тому разом із запитом доцільно подавати докази проживання сім’ї, навчання дітей, отримання медичних послуг, сплати житлових і побутових витрат та інших зв’язків із відповідною державою.
У звʼязку із цим В.Доценко уточнив, що індивідуальна податкова консультація готується з урахуванням відомостей і документів, наданих конкретним платником. Якщо під час судового оскарження особа подає нові докази, вони можуть відрізнятися від матеріалів, на підставі яких ДПС готувала консультацію. Водночас консультація, надана одній особі, не може використовуватися іншими платниками для підтвердження власного статусу.
Українське законодавство не зобов’язує ДПС видавати довідку про втрату резидентства. На це звернув увагу заступник голови Комітету Дмитро Юровський. В окремих державах ЄС після подання заяви та доказів зміна статусу фіксується у податковому реєстрі.
Заступник директора Департаменту міжнародного оподаткування Мінфіну Надія Горєва пояснила, що довідка про статус резидента призначена для застосування міжнародного договору в іншій державі. Українське законодавство не передбачає окремої процедури визнання фізичної особи нерезидентом і видачі універсального документа про такий статус.
Представниця Мінфіну повідомила, що відомство розпочало роботу над оновленням визначення податкового резидента в межах підготовки законодавчих змін. До оприлюдненого у лютому законопроєкту надійшли різні пропозиції: як залишити чинне визначення резидента без змін, так і зробити 183 дні ключовим або єдиним критерієм. Роботу над цим питанням продовжать протягом року із залученням експертів.
Представник ДПС Ігор Куліш повідомив, що чинне КІК-повідомлення не дає змоги зазначити втрату статусу резидента. ДПС запропонує Мінфіну розглянути відповідне доповнення під час підготовки законопроєкту щодо вдосконалення правил КІК.
Я.Воронін запропонував Мінфіну залучати Комітет НААУ до подальшої роботи над правилами податкового резидентства та створити для обговорення законодавчих пропозицій спільний робочий формат. Н.Горєва підтримала цю пропозицію та зазначила, що повернутися до такої роботи можна буде після завершення першочергових законодавчих ініціатив, пов’язаних із євроінтеграційними зобов’язаннями України.
Аби першим отримувати новини адвокатури, підпишіться на канал Національної асоціації адвокатів України у Telegram.